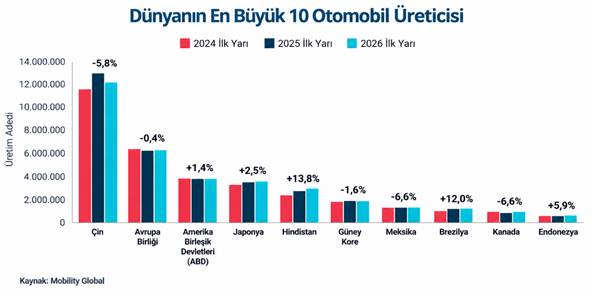
2026 yılının ilk yarısında %1 düşüşle 37,6 milyon adede geriledi. Çin’in otomotiv üretimi, iç talebin zayıflamasıyla birlikte 2020’den bu yana ilk kez düşsede (%5,8), ülke giderek ihracat pazarlarına odaklanıyor. Dünya’da diğer bölgelerde , bu etkinin dağılımını da görebiliyoruz, 2026’da otomotiv sektörünün büyüyen ve güçlenen ülkesi Çin oluyor.
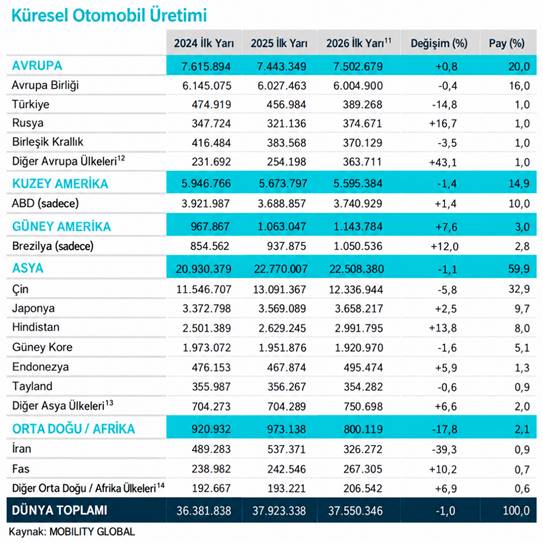
Küresel otomobil üretiminde dikkat çeken Asya’nın , %59,9’luk payıyla küresel otomobil üretiminde lider ve Çin’in , %32,9’luk küresel payıyla en büyük otomobil üreticisi konumunda yer alıyor.Hindistan, %13,8’lik üretim artışıyla tabloda öne çıkan büyük üretim merkezlerinden biri iken, Avrupa’nın toplam üretimi %0,8 artarken Avrupa Birliği’nin üretimi %0,4 geriledi.
AB Otomotiv Endüstrisi , AB ekonomisinin can damarı
Avrupa’da toplam otomotiv üretimi 7,5 MIO adet iken, AB ülkelerinde 6 MIO adet oldu. 13,5 milyon Avrupalı otomotiv sektöründe çalışırken, AB’deki tüm imalat işlerinin %8’ini otomotiv endüstrisi oluşturuyor.Avrupa hükümetleri için otomotiv 427,1 milyar € vergi geliri ve 2025 rakamlarına göre Avrupa Birliği için 84,7 milyar € ticaret fazlası demek oluyor.AB GSYİH’sının %8’inden fazlası otomotiv endüstrisi tarafından üretiliyor ve yıllık 84,3 milyar € Ar-Ge , AB toplamının %34’ü otomotiv için harcanıyor.
Çin’in ve Kuzey Amerika’nın otomotivde durumu
Çinli otomobil üreticileri, yerel üretimi desteklemek için giderek daha fazla ihracata ve kanal sevkiyatına yöneldi ve ihracat pazarlarındaki satışlar artık Çin ,küresel otomotiv satışlarının %20’sinden fazlasını oluştururken, 2026 ilk 6 ay üretimi ise 12.3 MIO adet oldu.
Kuzey Amerika’da ise 2026 yılının ilk yarısında 5,6 milyon adet oldu . Kanada ve Meksika da bölgesel üretim ve ticaret akışlarını etkilemeye devam eden gümrük vergisi anlaşmazlıklarının etkileri yaşanıyor.
AB’de otomotivde Made in Europe adımları hızlanıyor
AB otomobil üretimini düşük ihracat talebi, artan rekabet baskıları ve devam eden maliyet baskıları, bölge genelinde üretimi kısıtlarken, bu sinyallerde AB’de otomotiv de “Made in Europe “ adımlarını hızlandırıyor. 2026 yılının ilk yarısında yaklaşık 6 milyon adet toplam üretimde, en büyük üretim merkezli Almanya , toplam 2 MIO adet ile AB üretiminin %34,2’sini oluşturdu. İspanya ise ilk 6 ayda 1 MIO adete yakın üretimi ile ikinci sırada yer aldı.Almanya ve İspanya birlikte toplam AB otomobil üretiminin neredeyse yarısını oluştururken, Çek Cumhuriyeti ise 780 bin adetin az üzerinde üçüncü büyük üretici olarak yer aldı.
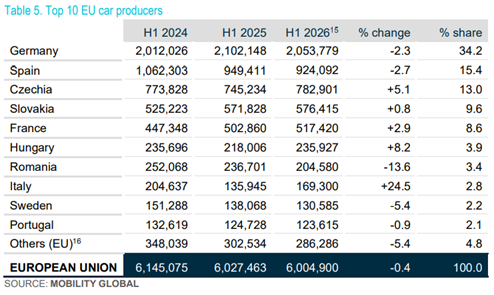
AB yapımı otomobillerin yurtdışında satış payı son dönemde %32,4’e düşerken, Birleşik Krallık, 663.063 adet , ABD 314.714 adet ve Türkiye’nin 209.361 adet büyük pay alan ülkeler arasında yer alıyor.Çin’de AB yapımı otomobil satışları ise düşüş trendini sürdürdü ve 70.002 adede geriledi.
–
AB’nin otomotivde ticaret dengesi değişiyor
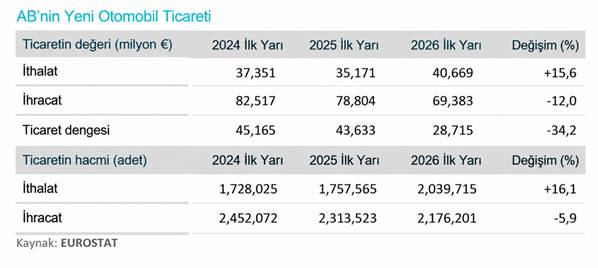
AB’nin ticaret fazlası 2026 yılının ilk yarısında %34,2 daralarak 43,6 milyar avrodan 28,7 milyar avroya düştü. AB’de otomobil ticareti,ithalat yıllık bazda %15,6 artarak yaklaşık 40,7 milyar avroya ulaşırken, ihracat %12 azalarak 69,4 milyar avroya , bir önceki yılın aynı dönemine göre 15 milyar avroluk kayıpla, geriledi. Hacim bazında, AB ithalatı 2026 yılının ilk yarısında yaklaşık , %16.1 artışla 1,8 milyon adetten 2 milyon adedin üzerine çıktı , ihracat ise %5,9 azalarak 2,2 milyon adede geriledi. Özellikle Çin otomobillerinde ithalat penetrasyonunun artması ve ihracat performansının zayıflamasıyla ,AB’nin dış ticaret pozisyonunun zayıfladığını söyleyebiliriz.
AB’de otomotiv ithalatı artıyor
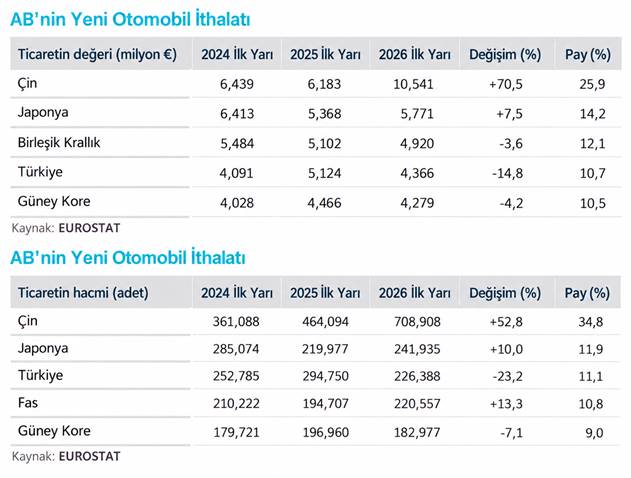
2026 yılının ilk yarısında Çin, AB’nin yeni otomobil ithalatında %25,9 pay alırken, Çin’den yapılan ithalat %70,5 artarak 10,5 milyar Euro’ya , hacim bazında ise ithalat %52,8 oranında artış göstererek 700.000 adede ulaştı.Japonya %14.2 ve Birleşik Krallık %12,1 pazar payı aldı. Japonya hacim de %10’luk bir büyüme kaydederek hacim olarak ikinci büyük tedarikçi oldu. AB dışı ülkelerden yapılan toplam AB otomobil ithalatının üçte birinden fazlasını oluşturuyor.
AB otomotiv endüstrisi , Türkiye ile beraber,” Made in Europe” da rekabette önde olacaktır
AB üretimi son dönemde , iç satışlardaki büyüme de zorluk yaşıyor. Otomotiv endüstrisi ithalat ile büyürken, özellikle Çin’den gelen ithalat, zayıf ihracat da üretimi daha da olumsuz etkiliyor. ABD otomobil tarifeleri, ihracatı olumsuz etkilerken, Orta Doğu’daki çatışma, satın alınabilirlik sorunları ve artan üretim ve lojistik maliyetleri otomobil üreticileri üzerinde daha fazla baskı oluşturuyor.
AB yapımı otomobillerin yurtdışında genel payındaki düşüş, birkaç önemli destinasyondaki düşük satışlarla birlikte, AB üreticileri için daha zorlu bir uluslararası ortamı gösteriyor. Bu bağlamda, özellikle Çin yapımı otomobillerden gelen yoğunlaşan rekabet, sektörün güçlü ihracat odaklılığını koruması ve küresel pazarlardaki varlığını sürdürmesi için baskı oluşturuyor.
AB için “Made in Europe” stratejisi bir adım olarak gözükse de , kapsayıcılığının Avrupa ülkelerini ve Türkiye gibi önemli büyük bir otomotiv üretim üssünü sürecin içine alarak otomotivde lojistik , işçilik ve kalite ile rekabet ile öne geçireceği bakışı ile şekillendirilmesi gerekliliği bir kez daha öne çıkıyor.
Çağrı Koray Öztopçu